SCULPTURE EN ENTREPRISE AVANTAGES FISCAUX
Installer une sculpture dans son entreprise, c’est faire entrer l’art dans un lieu de travail. Dans un hall d’accueil, une salle de réunion ou un espace partagé, une œuvre attire le regard, suscite la curiosité et contribue à donner une identité aux lieux.
C’est aussi une manière d’affirmer ses goûts et de faire un choix qui s’inscrit dans la durée.
Mais ce que beaucoup de dirigeants ignorent encore, c’est que l’acquisition d’une œuvre originale d’un artiste vivant peut également leur permettre de bénéficier d’un avantage fiscal.
Pour les entreprises qui envisagent une acquisition avant la clôture de leur exercice comptable, cet avantage mérite d’être connu.
Une œuvre d’art, un investissement durable
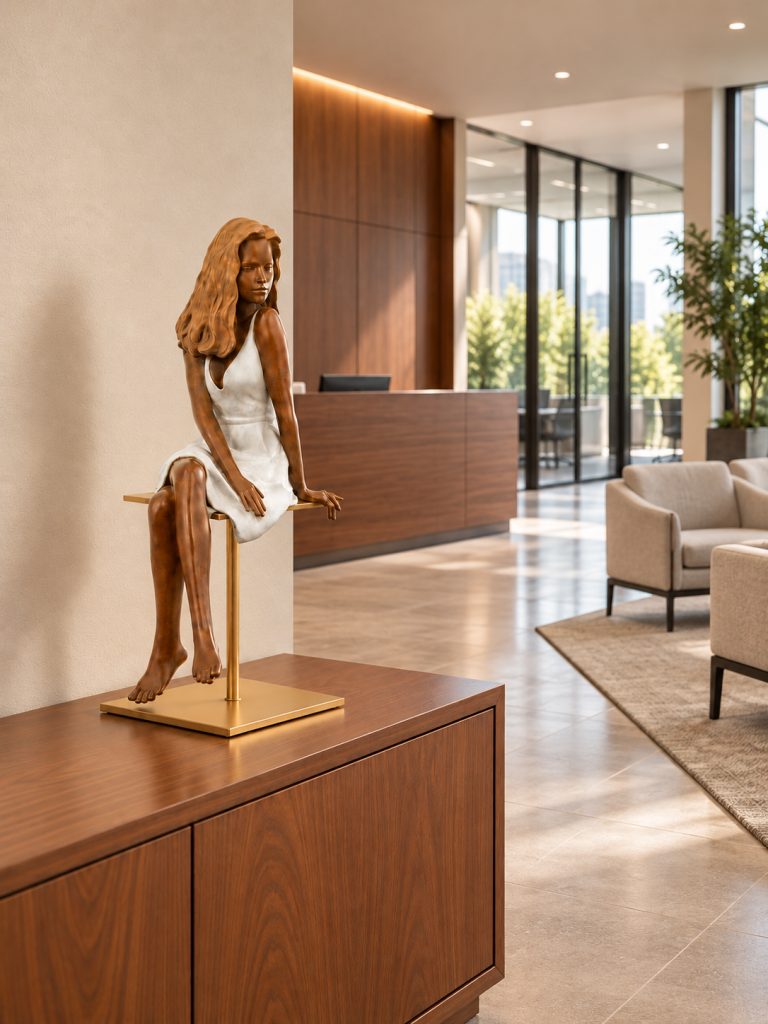
Contrairement à de nombreuses dépenses professionnelles, l’achat d’une sculpture permet d’acquérir un bien durable qui reste la propriété de l’entreprise.
La sculpture peut accompagner son développement, participer à l’aménagement de ses locaux et être appréciée quotidiennement par les collaborateurs et les visiteurs.
Elle peut également être choisie pour marquer une étape importante : l’installation dans de nouveaux bureaux, l’anniversaire d’une société ou la réussite d’un projet.
À cet intérêt artistique s’ajoute, sous certaines conditions, un dispositif fiscal spécifique.
Une économie d’impôt pouvant atteindre 25 %
L’article 238 bis AB du Code général des impôts permet aux entreprises éligibles de déduire le prix d’acquisition d’une œuvre originale d’un artiste vivant de leur résultat imposable.
Cette déduction est répartie sur cinq exercices, à raison de 20 % par an.
Prenons un exemple concret : une entreprise acquiert une sculpture dont la base de déduction fiscale est de 10 000 €.
| Montant | |
|---|---|
| Base de déduction | 10 000 € |
| Déduction annuelle pendant 5 exercices | 2 000 € |
| Économie annuelle d’impôt à 25 % | 500 € |
| Économie fiscale totale potentielle | 2 500 € |
Dans cet exemple, l’économie d’impôt pourrait atteindre 2 500 € sur cinq exercices.
Autrement dit, pour une base d’acquisition de 10 000 €, l’effort financier après économie d’impôt serait de 7 500 €, sous réserve de bénéficier intégralement du dispositif.
La sculpture, elle, reste un bien appartenant à l’entreprise.
Cette simulation suppose un taux d’imposition de 25 %, des bénéfices imposables suffisants et le respect des conditions fiscales du dispositif.
Pourquoi acquérir une sculpture avant la clôture de votre exercice ?
Pour une entreprise qui envisage l’achat d’une œuvre, le calendrier peut avoir son importance.
Une acquisition réalisée avant la clôture comptable permet de commencer à bénéficier de la déduction dès l’exercice concerné.
Même acquise en fin d’exercice, une sculpture peut ouvrir droit à une première déduction annuelle complète, sans calcul au prorata du temps de détention.
Il est donc intéressant d’anticiper le choix de l’œuvre et sa disponibilité afin de concrétiser l’acquisition dans les délais souhaités.
Votre entreprise peut-elle en bénéficier ?
Le dispositif concerne notamment les sociétés soumises à l’impôt sur les sociétés et certaines entreprises imposées dans la catégorie des bénéfices industriels et commerciaux (BIC).
Il ne s’applique pas aux activités relevant des bénéfices non commerciaux (BNC), ni aux entreprises soumises au régime micro.
Le montant annuel de la déduction est plafonné à la somme la plus élevée entre 20 000 € et 0,5 % du chiffre d’affaires hors taxes, après prise en compte des versements de mécénat concernés par ce plafond commun.
Votre expert-comptable pourra déterminer si votre entreprise est éligible et quelle économie fiscale elle peut réellement envisager.
Quelles conditions pour installer une sculpture dans vos locaux ?
Pour bénéficier de la déduction, trois points essentiels sont à respecter.
L’œuvre doit être originale et réalisée par un artiste vivant au moment de l’achat. Les fontes originales en bronze limitées à huit exemplaires, sous le contrôle de l’artiste ou de ses ayants droit, peuvent notamment répondre à cette définition.
Elle doit ensuite être exposée gratuitement dans un espace effectivement accessible au public ou aux salariés pendant l’exercice d’acquisition et les quatre suivants. Un hall d’accueil ou un espace commun accessible aux salariés peut convenir, contrairement à un bureau strictement privé.
Enfin, l’entreprise doit inscrire l’œuvre à son actif immobilisé et affecter les déductions à une réserve spéciale. Ces formalités, ainsi que les conséquences d’une éventuelle revente, doivent être examinées avec son expert-comptable.
Les sculptures d’Alain Choisnet sont-elles concernées ?
Les sculptures originales en bronze d’Alain Choisnet, réalisées en éditions limitées et numérotées, répondent aux critères artistiques prévus par ce dispositif fiscal, sous réserve de vérifier l’éligibilité de l’édition concernée.
Leur acquisition par une entreprise éligible peut ainsi ouvrir droit à la déduction, à condition de respecter les obligations comptables et les modalités d’exposition.
Au-delà de cet avantage, choisir une sculpture reste avant tout une décision personnelle. C’est la rencontre avec une œuvre que l’on souhaite intégrer à son environnement et apprécier au fil des années.
Et si vous choisissiez une sculpture pour votre entreprise ?
Une sculpture peut transformer l’atmosphère d’un lieu, accueillir les visiteurs, accompagner le quotidien des collaborateurs et devenir un élément distinctif de l’entreprise.
Lorsqu’un tel projet correspond à une véritable envie, l’avantage fiscal peut constituer une raison supplémentaire de le concrétiser.
Si vous envisagez l’acquisition d’une sculpture pour votre entreprise, vous pouvez découvrir les œuvres disponibles et choisir celle qui correspond à vos goûts et à l’environnement dans lequel vous souhaitez l’exposer.
Pour toute question concernant une œuvre, sa disponibilité ou les modalités d’acquisition, vous pouvez également contacter directement Alain Choisnet.
Sources et références officielles
- Service Public Entreprendre — Achat d’œuvres d’art par une entreprise
- BOFiP — Dépenses d’acquisition d’œuvres originales d’artistes vivants
- Article 238 bis AB du Code général des impôts
Dispositif actuellement prévu pour les acquisitions réalisées jusqu’au 31 décembre 2028. Les exemples présentés sont indicatifs. L’application du dispositif dépend de la situation fiscale de chaque entreprise et doit être validée avec son expert-comptable.